

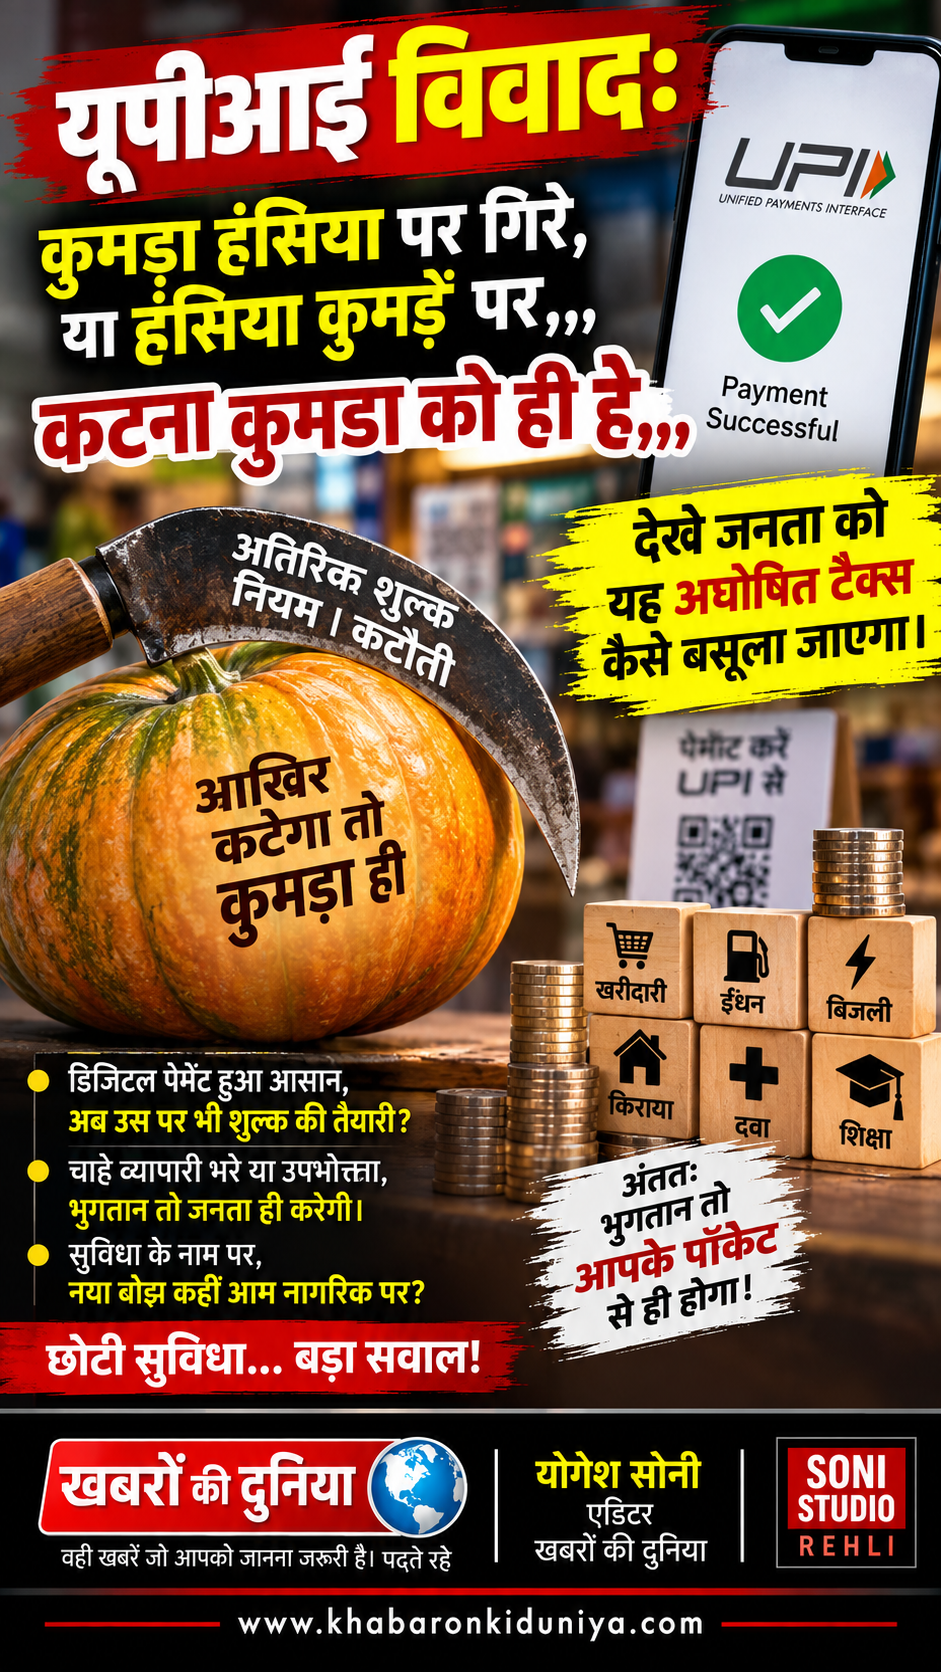
UPI पर मर्चेंट डिस्काउंट रेट (MDR) या मर्चेंट चार्जेस को लेकर हालिया बयानों ने आम जनता और छोटे कारोबारियों के बीच एक बड़ी बहस को जन्म दे दिया है। सरकार का तर्क है कि डिजिटल भुगतान का यह शुल्क केवल दुकानदारों पर लागू होगा और ग्राहकों की जेब पर इसका सीधा असर नहीं पड़ेगा। लेकिन क्या व्यावहारिक अर्थशास्त्र में ऐसा होना संभव है?
अर्थशास्त्र का सीधा नियम: अंतिम भार हमेशा ग्राहक पर
व्यापार की दुनिया का यह कटु सत्य है कि कोई भी दुकानदार अपने लाभ का हिस्सा शुल्क या टैक्स के रूप में नहीं छोड़ता। व्यवसाय की लागत में होने वाली हर नई बढ़ोतरी अंततः उत्पाद या सेवा के अंतिम मूल्य में जुड़ती है।
- छिपा हुआ शुल्क (Hidden Cost): जब दुकानदार ₹2,000 से ऊपर के भुगतान पर 1.1% तक का मर्चेंट चार्ज देगा, तो वह अपनी जेब से नुकसान नहीं सहेगा। वह या तो बिल में ‘डिजिटल पेमेंट सरचार्ज’ जोड़ेगा या फिर उत्पादों की मूल कीमत ही 1-2% बढ़ाकर तय करेगा।
- नकद बनाम डिजिटल की विसंगति: इसका नतीजा यह होगा कि जो ग्राहक ₹2,000 की खरीदारी UPI से करेगा, उसे वही सामान महंगा पड़ेगा या फिर उसे छूट से वंचित रखा जाएगा।
- छोटे व्यापारियों पर दोहरी मार: बड़े रिटेल स्टोर्स और कॉर्पोरेट तो इस लागत को संभाल सकते हैं, लेकिन स्थानीय किराना दुकानदारों के पास मार्जिन इतना कम होता है कि वे इस शुल्क को ग्राहक पर पास (Pass On) करने के लिए मजबूर होंगे।
डिजिटल इंडिया के अभियान को झटका
भारत ने जिस तरह से नकदी रहित (Cashless) अर्थव्यवस्था को अपनाया, उसमें UPI की ‘जीरो-चार्ज’ नीति का सबसे बड़ा योगदान रहा। यदि अब ₹2,000 से अधिक के लेनदेन पर अघोषित टैक्स या शुल्क का बोझ पड़ता है, तो इसके गंभीर परिणाम देखने को मिल सकते हैं:
- नकदी (Cash) की ओर वापसी: अतिरिक्त जेब ढीली करने से बचने के लिए ग्राहक एक बार फिर जेब में नोट लेकर घूमना शुरू कर देंगे।
- पारदर्शिता में कमी: बिल पर दर्ज औपचारिक टैक्स के अलावा यह ‘अघोषित चार्ज’ बाजार में अनधिकृत लेनदेन और बिल-रहित बिक्री को बढ़ावा दे सकता है।
- मध्यम वर्ग का बजट: दैनिक घरेलू राशन, कपड़े और इलेक्ट्रॉनिक सामान की खरीदारी अक्सर ₹2,000 के पार चली जाती है। ऐसे में यह कदम सीधे तौर पर मध्यम वर्ग की बचत पर प्रहार है।
दावा भले ही यह किया जाए कि “चार्ज ग्राहक को नहीं, दुकानदार को देना है”, लेकिन बाजार की सच्चाई यही है कि हर अप्रत्यक्ष कर और व्यापारिक शुल्क का अंतिम भुगतान उपभोक्ता की ही जेब से होता है। डिजिटल भुगतान को बढ़ावा देने के लिए इसे सुलभ और पूरी तरह से शुल्क-मुक्त बनाए रखना ही आम जनता और अर्थव्यवस्था दोनों के हित में है।

